한국은행이 만 18~79세 성인을 대상으로 실시한 '2020 전국민 금융이해력 조사'에서 복리 개념을 묻는 문항의 점수는 39.5점에 그쳤습니다. 전체 금융 지식 평균이 73.2점이었던 것과 비교하면 복리만큼은 유독 낯설어하는 사람이 많다는 뜻입니다. 그런데 예금·적금·대출까지 일상의 금융 상품 대부분에 복리가 적용됩니다. 원금에만 이자가 붙는 단리와 달리, 복리는 원금에 붙은 이자에 다시 이자가 붙는 방식이라 기간이 길어질수록 결과 차이가 눈덩이처럼 벌어집니다.
단리와 복리는 같은 1,000만원을 어떻게 다르게 만드나
연 5% 이자를 주는 3년짜리 예금에 1,000만원을 넣었다고 가정해 보겠습니다. 단리라면 매년 원금 1,000만원에 똑같이 5%씩만 붙어 1년차 1,050만원, 2년차 1,100만원, 3년차 1,150만원이 됩니다. 이자는 3년 내내 50만원으로 고정입니다.
복리는 2년차부터 계산이 달라집니다. 1년차에 만들어진 1,050만원 전체에 5%가 붙어 1,102.5만원이 되고, 3년차에는 다시 1,102.5만원에 5%(55.125만원)가 붙어 1,157.625만원이 됩니다. 원금과 이자를 합친 금액이 다음 해의 새 원금이 되는 구조입니다. 같은 조건인데도 복리가 단리보다 7만6,250원 더 많은 이자를 만들어냅니다.
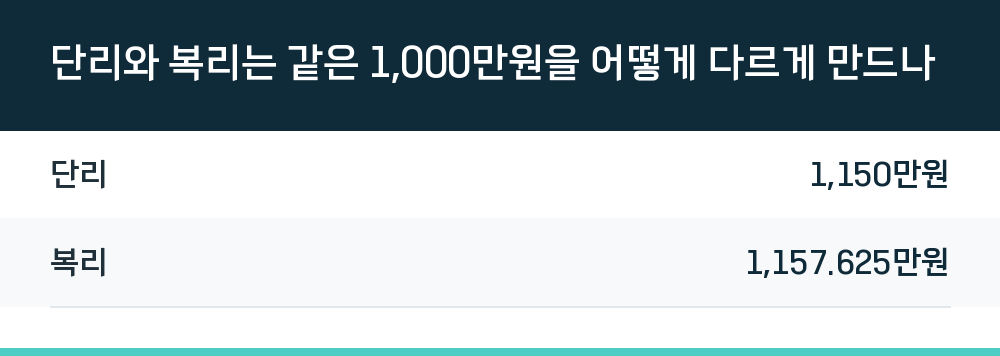
| 구분 | 3년 후 금액 |
|---|---|
| 단리 | 1,150만원 |
| 복리 | 1,157.625만원 |
3년이라는 짧은 기간에는 차이가 7만원 남짓이지만, 이 격차는 기간이 길어질수록 급격히 커집니다.
복리 계산 공식, 숫자보다 구조를 먼저 이해해야 하는 이유
복리 계산에 쓰이는 공식은 A = P(1 + r/n)^(nt)입니다. A는 최종 금액, P는 원금, r은 연이자율, n은 연간 복리 횟수, t는 기간(년)을 뜻합니다. 1,000만원을 연 5%로 5년간 연 복리(1년에 1회)로 굴리면 1,000만원 × (1.05)⁵ = 약 1,276만원이 됩니다.
이 공식에서 주목할 지점은 지수로 올라가는 nt입니다. 복리 횟수와 기간이 곱해져 지수가 되기 때문에, 두 값이 조금만 늘어도 최종 금액은 직선이 아니라 곡선으로 뛰어오릅니다. 그래서 복리를 설명할 때 '기하급수적 증가'라는 표현을 씁니다.
복리 주기가 짧을수록 유리하다는 말의 실제 크기
이자를 계산해서 원금에 더하는 주기를 '복리 빈도'라고 합니다. 연 복리, 반기 복리, 분기 복리, 월 복리, 주 복리, 일 복리, 연속 복리로 나뉘는데, 빈도가 높을수록 이자가 더 자주 재투자되어 수익이 커집니다. 다만 그 차이가 모든 구간에서 균등하지는 않습니다.
1,000만원을 연 6%로 10년 투자했을 때 복리 빈도별 차이는 다음과 같습니다.
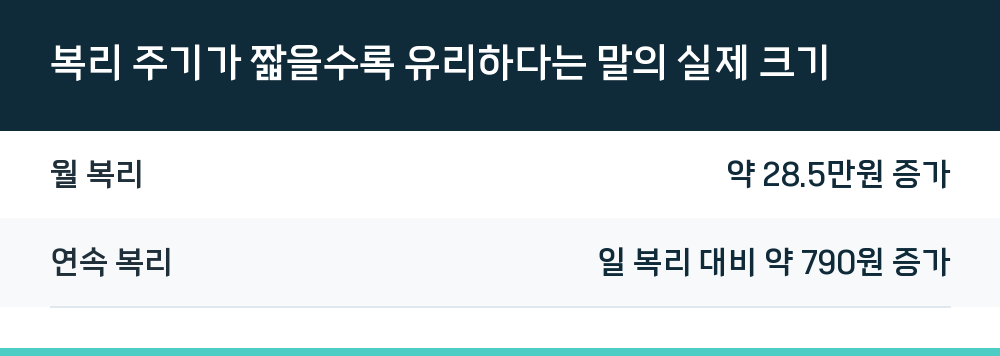
| 복리 빈도 | 연 복리 대비 차이 |
|---|---|
| 월 복리 | 약 28.5만원 증가 |
| 연속 복리 | 일 복리 대비 약 790원 증가 |
연 복리에서 월 복리로 넘어갈 때는 차이가 꽤 크지만, 일 복리에서 연속 복리로 가면 차이가 790원 수준으로 미미해집니다. 빈도를 무한정 높인다고 수익이 무한정 늘어나는 구조가 아니라는 뜻입니다.
실효 연이율로 상품을 비교해야 하는 이유
두 금융 상품이 똑같이 '연 5%'를 광고해도 복리 빈도가 다르면 실제 수익률은 달라집니다. 이때 기준이 되는 것이 실효 연이율(EAR)입니다. 복리가 1년에 한 번보다 자주 발생할 때 실제로 받게 되는 연간 수익률을 나타내며, 복리 빈도가 다른 상품들을 같은 잣대로 비교할 수 있게 해줍니다.
금융 상품에 가입할 때 명목 이자율만 보고 판단하면 실제 수익을 놓칠 수 있습니다. 이자 지급 주기가 짧은 상품일수록 실효 연이율이 높아진다는 점을 기억해 두면 상품 비교가 훨씬 정확해집니다.
72 법칙으로 내 돈이 두 배 되는 시점 계산하기
72 법칙은 원금이 두 배가 되는 데 걸리는 시간을 어림잡는 방법입니다. 72를 연이자율로 나누면 대략적인 연수가 나옵니다. 연 6%라면 72 ÷ 6 = 12년, 연 4%라면 18년이 걸린다는 식입니다. 복리 계산기 없이도 머릿속으로 대략적인 시점을 가늠할 수 있어 유용합니다.
시작 시점이 10년 늦어지면 결과가 얼마나 달라지나
복리에서 시간이 가장 강력한 변수라는 사실은 두 투자자를 비교하면 분명해집니다. 연 수익률 7%를 가정할 때, 일찍 시작한 투자자 A가 65세에 모은 자산은 약 5억 6,300만원입니다. 10년 늦게 시작한 투자자 B는 약 5억 500만원입니다. A는 투자금을 B의 3분의 1밖에 넣지 않았는데도 더 많은 자산을 모은 것입니다. 10년이라는 시간이 만들어낸 차이입니다.
은퇴 준비처럼 목돈이 필요한 상황에서는 이 차이가 더 극명해집니다. 매월 100만원을 적립할 때 연 5%와 연 6%, 단 1% 차이가 기간에 따라 어떻게 벌어지는지 보면 다음과 같습니다.
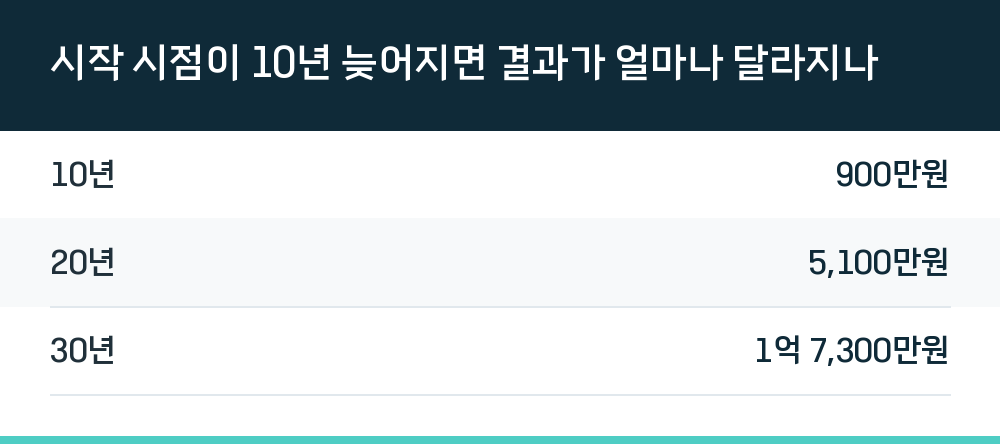
| 적립 기간 | 1% 차이 누적 금액 |
|---|---|
| 10년 | 900만원 |
| 20년 | 5,100만원 |
| 30년 | 1억 7,300만원 |
같은 1%인데 10년에서는 900만원, 30년에서는 1억 7,300만원으로 벌어집니다. 금리 차이 자체보다 그 차이가 적용되는 기간이 결과를 결정한다는 것을 보여줍니다.
복리 효과를 키우는 실제 조건들
복리 효과의 크기는 몇 가지 조건에 따라 달라집니다. 이자율이 높을수록, 기간이 길수록, 복리 적용 횟수가 많을수록, 초기 투자금이 클수록 최종 금액이 커집니다. 눈사람을 만들 때 큰 눈덩이를 오래 여러 번 굴릴수록 커지듯, 복리도 원금·기간·횟수·이자율이 함께 작용합니다.
- 이자 지급 주기가 짧은 상품을 선택합니다.
- 수익을 인출하지 않고 재투자합니다.
- 배당금이나 이자를 다시 투자해 복리 과정이 끊기지 않게 합니다.
- 세제 혜택 계좌를 활용해 실질 수익률을 높입니다.
- 가능한 한 일찍 시작하고, 정기적으로 일정 금액을 납입합니다.
복리가 유리하게만 작용하는 건 아니다
복리는 자산을 불릴 때는 아군이지만, 빚에서는 적이 됩니다. 신용카드 부채는 보통 매월 복리로 계산되기 때문에 상환하지 않고 두면 금액이 빠르게 불어납니다. 최소 결제 금액만 내는 습관이 오히려 부채를 키우는 이유가 여기에 있습니다. 대출 상품의 이자 계산 방식이 단리인지 복리인지 확인하는 것이 중요한 이유이기도 합니다.
Q. 복리 계산기에서 원금·이율·기간 외에 꼭 확인해야 할 항목이 있나요?
복리 빈도입니다. 같은 원금과 이율, 기간을 입력해도 연 복리와 월 복리, 일 복리를 각각 선택하면 최종 금액이 달라집니다. 계산기에서 복리 빈도를 바꿔가며 결과를 비교해 보면 차이를 직접 확인할 수 있습니다.
Q. 실효 연이율은 어디에 쓰이나요?
복리 빈도가 다른 상품을 같은 기준으로 비교할 때 씁니다. 명목 이자율이 같아도 복리 빈도가 다르면 실제 수익이 달라지기 때문에, 실효 연이율을 확인해야 실제 받게 될 연간 수익률을 알 수 있습니다.
Q. 72 법칙은 모든 금리에서 정확한가요?
어림값을 구하는 간단한 방법입니다. 72를 연이자율로 나누면 두 배가 되는 데 걸리는 대략적인 연수가 나오지만, 정확한 계산이 필요할 때는 복리 공식이나 계산기를 사용하는 편이 낫습니다.
Q. 연속 복리는 실제로 적용되나요?
이자가 연간 무한히 반복되어 계산되는 이론적 한계값입니다. 특정 이자율에서 가능한 최대 수익을 나타내며, 고급 재무 모델링에서 사용됩니다. 실제 금융 상품에서는 일 복리나 월 복리 정도가 일반적입니다.