금 통장, 그러니까 파킹통장과 정기예금 중 무엇이 유리한지는 돈을 언제 꺼내 쓸지에 달려 있습니다. 1년 안에 쓸 자금이라면 입출금이 자유로운 파킹통장이 실용적이고, 묶어둘 수 있는 목돈이라면 정기예금 금리가 더 높은 경우가 많습니다. 파킹통장은 하루만 맡겨도 이자가 붙고 예금자보호법 적용 대상이지만, 우대금리에 금액 한도가 걸린 경우가 있어 조건 확인이 필수입니다.
파킹통장과 정기예금, 갈리는 지점은 출금 자유도
두 상품의 가장 큰 차이는 정해진 기간 동안 돈이 묶이느냐입니다. 파킹통장은 입출금이 자유로워 비상금이나 곧 쓸 목돈을 잠시 보관하기에 맞고, 정기예금은 만기까지 맡겨야 약속된 이자를 온전히 받을 수 있습니다. 만기 전에 출금하면 약정 이자를 다 받기 어려울 수 있다는 점도 감안해야 합니다.
금리만 놓고 보면 파킹통장이 예적금보다 낮을 수 있습니다. 입출금이 자유로운 대신 높은 금리가 오래 유지되기 어렵기 때문입니다. 반대로 일반 입출금통장이 연 0.1% 수준인 것에 비하면 파킹통장은 일정 금액 이상 예치 시 연 1%가 넘는 금리를 주는 경우가 있어, 같은 자유입출금이라도 차이가 큽니다.
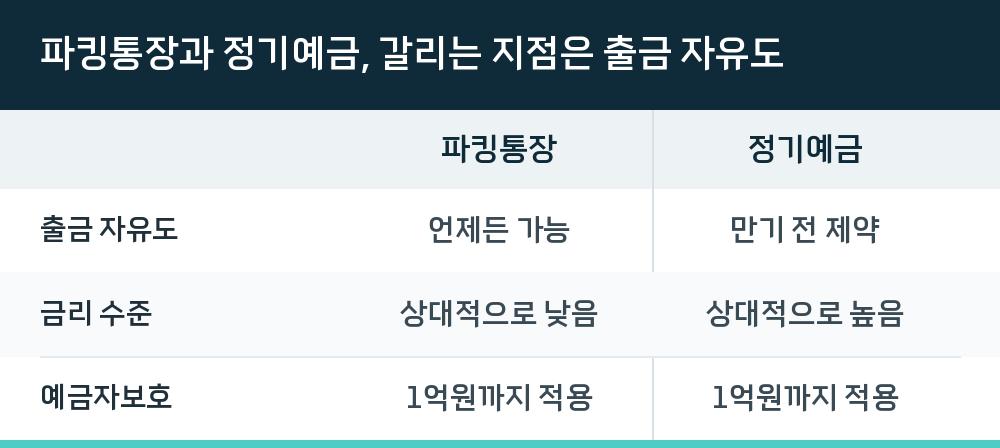
| 구분 | 파킹통장 | 정기예금 |
|---|---|---|
| 출금 자유도 | 언제든 가능 | 만기 전 제약 |
| 금리 수준 | 상대적으로 낮음 | 상대적으로 높음 |
| 예금자보호 | 1억원까지 적용 | 1억원까지 적용 |
금액 구간별로 금리가 달라지는 함정
파킹통장은 금리가 높아 보여도 금액 구간에 따라 적용 금리가 쪼개지는 경우가 많습니다. 연 3.0%(세금공제 전)를 제공하는 통장이라도 2천만원까지는 3.0%, 그 초과분에는 1.4%만 붙는 식입니다. 5천만원을 한 통장에 넣으면 나머지 3천만원은 낮은 금리를 적용받는 셈입니다.
그래서 한 통장에 전액을 몰아넣기보다 금리가 높은 구간까지만 채우고 남은 금액은 다른 파킹통장으로 분산하는 편이 이자를 더 챙기는 방법이 됩니다. 저축은행 상품 중에도 50만원까지만 7%, 50만원에서 1억원까지는 3.3%를 주는 식으로 구간이 나뉜 사례가 있습니다.
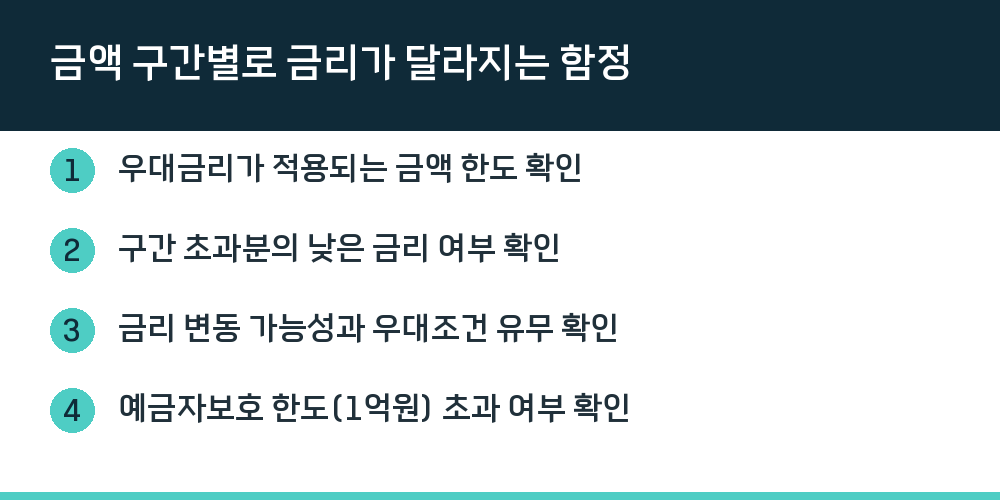
- 우대금리가 적용되는 금액 한도 확인
- 구간 초과분의 낮은 금리 여부 확인
- 금리 변동 가능성과 우대조건 유무 확인
- 예금자보호 한도(1억원) 초과 여부 확인
계좌를 여러 개 만들 때 걸리는 제한
파킹통장을 분산하려면 계좌를 여러 개 만들어야 하는데, 여기에 제도적 제약이 있습니다. 전기통신 금융사기에 악용되는 것을 막기 위한 '단기간 다수계좌 개설제한' 때문에 영업일 기준 20일 안에 계좌 개설 이력이 있으면 새 입출금계좌 개설이 제한될 수 있습니다. A금융회사에서 통장을 하나 만들었다면 영업일 기준 20일이 지나야 B금융회사에서 또 만들 수 있는 구조입니다.
여러 통장을 계획하고 있다면 금리가 가장 높은 상품부터 먼저 개설하는 순서가 안전합니다. 반대로 낮은 금리 통장을 먼저 만들면 정작 금리 높은 통장 개설이 미뤄질 수 있습니다.
비상금·생활비·투자 대기자금에 쓰는 법
파킹통장은 단순 보관을 넘어 목적별로 나눠 쓸 수 있습니다. 체크카드와 연결된 파킹통장에 생활비 예산만큼 옮겨두면 결제할 때마다 쓰고 남은 금액에 이자가 붙습니다. 월급이 들어오면 생활비 몫만 파킹통장으로 옮기는 방식입니다.
예적금이 만기됐거나 목돈이 생겼는데 투자처를 아직 정하지 못했다면 파킹통장에 잠시 두는 것도 방법입니다. 투자처를 고르는 동안에도 이자가 붙기 때문입니다. 언제 쓸지 모르는 비상금 역시 통장을 해지하지 않고 바로 출금할 수 있어 보관에 적합합니다.
다만 6개월 이상 장기적으로 예치할 계획이라면 파킹통장보다 고금리 정기예금이 더 높은 금리를 받을 수 있습니다. 수시입출금 기능을 쓰지 않을 자금이라면 특판 고금리 예금이나 비과세 상품을 먼저 비교해보는 편이 낫습니다.
증권사 CMA와 헷갈릴 때 확인할 것
파킹통장과 비슷하게 쓰이는 CMA 통장은 매일 이자가 붙고 언제든 입출금이 된다는 점은 같지만 만드는 곳이 다릅니다. 파킹통장은 은행에서, CMA는 증권사에서 개설합니다. 결정적인 차이는 예금자보호법 적용 여부로, 파킹통장은 1억원까지 보호되지만 CMA는 일반적으로 보호 대상이 아니어서 증권사 부도 시 원금 손실 가능성이 있습니다.
CMA는 기준금리를 바로 반영해 금리 인상기에는 상승이 빠르다는 특징이 있습니다. 주식이나 펀드에 투자할 돈을 잠시 보관하는 용도로 쓰기 좋고, 급여통장이나 공과금 자동이체 계좌로도 활용할 수 있습니다.
Q. 파킹통장과 정기예금, 결국 어느 쪽이 유리한가요?
1년 안에 쓸 돈이면 파킹통장, 묶어둘 수 있는 목돈이면 정기예금이 유리합니다. 출금 가능 시점을 기준으로 먼저 나눠보는 것이 판단의 출발점입니다.
Q. 파킹통장 이자를 더 받으려면 어떻게 해야 하나요?
금액 구간별 적용 금리를 확인하고, 높은 금리 구간까지만 채운 뒤 나머지는 다른 파킹통장으로 분산하는 방식이 효과적입니다.
Q. 파킹통장도 예금자보호가 되나요?
됩니다. 파킹통장은 예금자보호법이 적용되어 1억원까지 보호됩니다. 반면 CMA 통장은 일반적으로 보호 대상이 아닙니다.
Q. 통장을 여러 개 만들면 제한이 있나요?
있습니다. 영업일 기준 20일 안에 계좌 개설 이력이 있으면 새 입출금계좌 개설이 제한될 수 있어, 금리가 높은 상품부터 순서대로 개설하는 것이 좋습니다.