2026년 9월 현재, 파킹통장 금리는 은행마다 최고 연 3% 내외에서 형성되고 있습니다. 시중은행의 일반 입출금통장 금리가 연 0.1% 수준임을 감안하면 큰 차이지만, 우대금리 조건과 한도 제한을 꼼꼼히 따져봐야 실제 수령액이 달라집니다. 이 글에서는 주요 파킹통장의 금리 조건과 선택 시 확인할 사항을 정리했습니다.
파킹통장 금리 비교, 왜 시중은행보다 인터넷은행과 저축은행이 높을까
파킹통장은 언제든 입출금이 가능한 수시입출금통장이면서, 일정 금액까지 높은 금리를 적용해 주는 상품입니다. 일반 보통예금과 달리 매일 최종 잔액을 기준으로 이자를 계산하는데, 이 때문에 잠시 보관하는 목돈에도 이자가 붙는 구조입니다.
국내 시중은행의 파킹통장 금리는 대체로 연 1~2% 수준인 반면, 인터넷은행과 저축은행 상품은 연 2%를 넘기는 경우가 많습니다. 예를 들어 다올저축은행의 FI저축예금은 비대면 가입 시 최고 연 3.10%를 적용하며, OK저축은행의 공모파킹통장은 50만 원까지 연 7%를 주는 대신 그 이상 금액에는 연 3.3%가 적용됩니다.
이처럼 은행권마다 금리 차이가 나는 이유는 비대면 채널을 통한 고객 유치 경쟁이 치열하기 때문입니다. 대면 가입보다 모바일 앱 가입 금리가 높은 상품이 많아서, 스마트폰으로 직접 가입하는 편이 유리합니다.
파킹통장 금리 비교 시 꼭 확인할 조건 3가지
파킹통장은 표면 금리만 보고 선택하면 실제 받는 이자가 기대에 못 미칠 수 있습니다. 금리 비교 전에 아래 조건을 먼저 확인하는 것이 좋습니다.
- 우대금리 조건: 기본금리에 우대금리가 붙는 구조라면, 우대 조건(카드 실적, 자동이체, 첫 거래 등)을 충족할 수 있는지 확인해야 합니다. 예를 들어 Npay 머니 우리 통장은 기본금리 연 0.1%에 우대금리 최대 연 2.9%가 붙어 최고 연 3.0%가 되지만, 우대금리는 200만 원 이하 잔액에만 적용됩니다.
- 금리 적용 한도: 상품마다 높은 금리가 적용되는 잔액 한도가 다릅니다. OK저축은행의 공모파킹통장은 50만 원까지만 연 7%이고, 초과분은 연 3.3%로 떨어집니다. 목돈을 맡길 계획이라면 한도 초과분에 대한 금리도 함께 봐야 합니다.
- 이자 지급 방식: 일할 계산하여 매일 이자를 주는 상품(토스 파킹통장 등)이 있는가 하면, 매달 결산하여 지급하는 상품(OK저축은행, 신한은행 등)도 있습니다. 이자 수령 주기에 따라 재투자 계획이 달라질 수 있으니 본인에게 맞는 방식을 고르면 됩니다.
아래 표는 참고 자료에서 확인된 주요 파킹통장의 금리 조건을 간단히 정리한 것입니다.
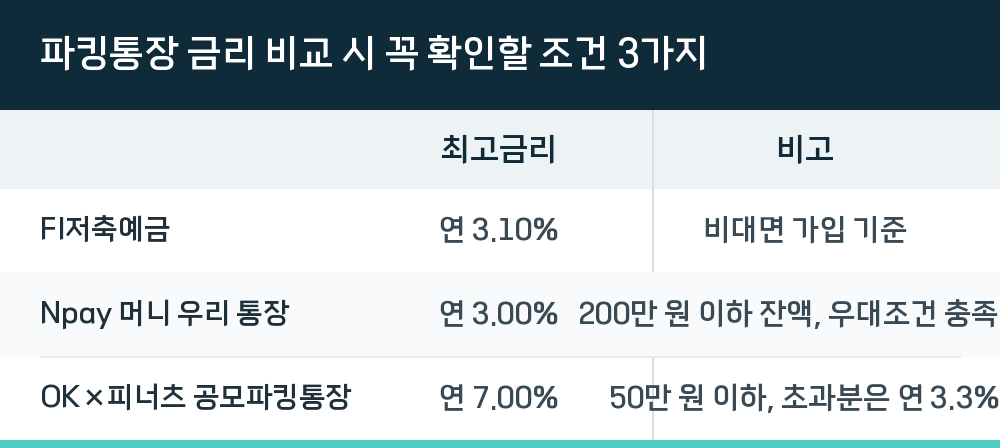
| 상품명 | 최고금리 | 비고 |
|---|---|---|
| FI저축예금 | 연 3.10% | 비대면 가입 기준 |
| Npay 머니 우리 통장 | 연 3.00% | 200만 원 이하 잔액, 우대조건 충족 시 |
| OK×피너츠 공모파킹통장 | 연 7.00% | 50만 원 이하, 초과분은 연 3.3% |
파킹통장 금리 비교, 직접 확인하는 방법
파킹통장 금리를 비교하려면 예적금 비교 플랫폼을 활용하는 것이 가장 빠릅니다. 네이버페이의 예적금 비교 서비스에서는 매일이자Wa파킹통장, IBK부가세모으기통장, 스마트박스통장, 쓱머니KB통장, 모니모 KB 매일이자 통장 등 여러 상품의 금리를 한 번에 확인할 수 있습니다.
비교 플랫폼에서 상품을 확인한 뒤에는 해당 은행 앱에서 직접 가입 조건을 다시 확인하는 절차가 필요합니다. 플랫폼에 표시된 금리가 최고금리 기준인 경우가 많아서, 실제 가입 화면에서 우대금리 조건과 한도를 확인해야 예상 이자를 정확히 계산할 수 있습니다.
가입은 대부분 비대면으로 24시간 가능하며, 공인인증서나 앱 설치만으로 완료됩니다. 다만 일부 상품은 이벤트성 특별금리가 적용되는 기간이 정해져 있으니 주의가 필요합니다. Npay 머니 우리 통장의 경우 2026년 8월 19일 이전 가입자에게만 이벤트 특별금리 연 1.0%p가 제공되며, 이후 가입자는 우대금리만 적용됩니다.
파킹통장 금리 비교 후 어떤 돈을 맡기면 좋을까
파킹통장은 돈이 묶이지 않는다는 장점 덕분에 단기 보관 자금에 적합합니다. 실제로 공모주 청약 자금, 전세 계약금, 생활비, 비상금처럼 수시로 입출금이 필요한 돈을 맡기는 용도로 많이 활용됩니다. 참고 자료에 따르면 5,000만 원을 파킹통장에 1달간 보관하면 10만 원 이상의 이자를 받을 수 있다고 합니다.
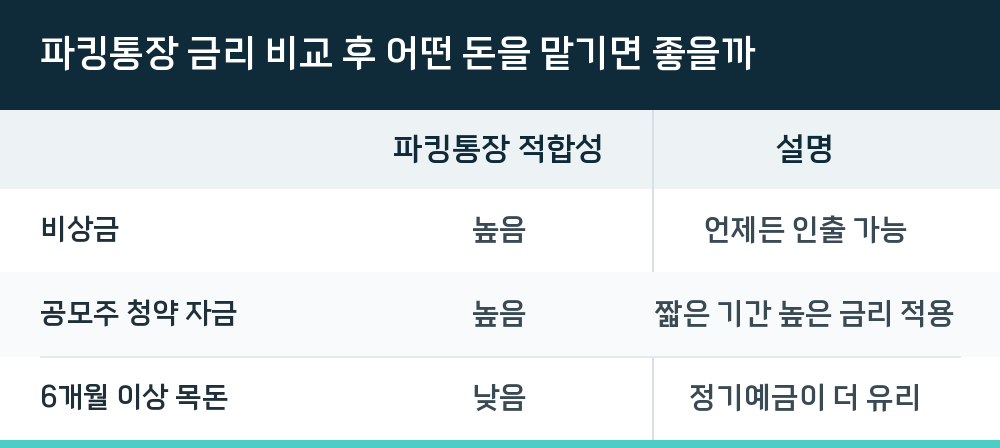
| 보관 용도 | 파킹통장 적합성 | 설명 |
|---|---|---|
| 비상금 | 높음 | 언제든 인출 가능 |
| 공모주 청약 자금 | 높음 | 짧은 기간 높은 금리 적용 |
| 6개월 이상 목돈 | 낮음 | 정기예금이 더 유리 |
반면 6개월 이상 장기적으로 돈을 맡길 계획이라면 파킹통장보다 고금리 정기예금이 유리할 수 있습니다. 파킹통장 금리가 올랐다고 해도 정기예금 금리보다는 낮은 경우가 대부분이기 때문입니다. 중간에 돈을 뺄 가능성이 있으면서도 예금보다 높은 금리를 원한다면, 중도해지 시에도 약정이율을 받을 수 있는 중도해지예금을 파킹통장 대용으로 활용하는 방법도 있습니다.
Q. 파킹통장은 하루만 맡겨도 이자가 붙나요?
네, 파킹통장은 매일 최종 잔액을 기준으로 이자가 일할 계산됩니다. 자정(00시) 기준으로 잔액이 기록되기 때문에, 23시 30분에 입금하고 00시 30분에 출금해도 하루치 이자가 붙습니다.
Q. 파킹통장 금리가 가장 높은 은행은 어디인가요?
2026년 9월 기준으로 저축은행과 인터넷은행 상품이 시중은행보다 높은 편입니다. 다올저축은행 FI저축예금이 비대면 기준 연 3.10%로 확인되며, OK저축은행 공모파킹통장은 50만 원 한도 내에서 연 7%를 제공합니다. 다만 금리는 수시로 변동되므로 가입 전 최신 금리를 확인하는 것이 좋습니다.
Q. 파킹통장 우대금리 조건을 못 채우면 어떻게 되나요?
우대금리 조건을 충족하지 못하면 기본금리만 적용됩니다. 예를 들어 Npay 머니 우리 통장은 기본금리가 연 0.1%에 불과하므로, 우대조건을 충족하지 못하면 일반 입출금통장과 큰 차이가 없습니다. 가입 전에 우대조건 충족이 가능한지 먼저 판단하는 것이 중요합니다.