연금저축펀드 계좌는 중도에 해지할 수 있지만, 해지 없이 필요한 금액만 인출하는 방식이 가능하다는 점을 먼저 확인하는 것이 좋습니다. 세액공제를 받은 금액을 중도 인출하거나 해지할 경우 기타소득세 16.5%가 과세됩니다. 즉, 무조건 묶어두는 상품이 아니라 유동성과 세제 혜택 사이에서 선택하는 구조입니다.
연금저축펀드, 해지보다 먼저 확인할 선택지
연금저축계좌는 계좌 자체를 해지하지 않고도 언제든지 필요한 만큼 인출할 수 있습니다. 신한투자증권 안내에 따르면 "계좌 해지 없이 자유로운 입출금"이 가능하며, 이 경우에도 세액공제를 받은 금액에는 기타소득세 16.5%가 과세됩니다.
- 계좌 해지 없이 부분 인출 가능
- 세액공제 받은 금액은 기타소득세 16.5% 과세
- 총급여 5,500만 원 이하(종합소득세 과세대상은 4,500만 원 이하)라면 세액공제 환급 대상
- 개인연금저축 세액공제 한도는 연 600만 원, IRP 합산 시 연 900만 원
해지 여부를 판단하기 전에 본인이 세액공제를 얼마나 받았는지, 그리고 지금 인출하려는 금액이 그 범위에 속하는지를 먼저 따져야 합니다.
세액공제를 받은 사람과 안 받은 사람의 차이
해지·인출 시 세금 처리는 세액공제 수령 여부에 따라 갈립니다. 세액공제를 받지 않은 납입금은 과세 대상이 아니지만, 공제를 받은 금액과 운용 수익에는 과세가 붙습니다.
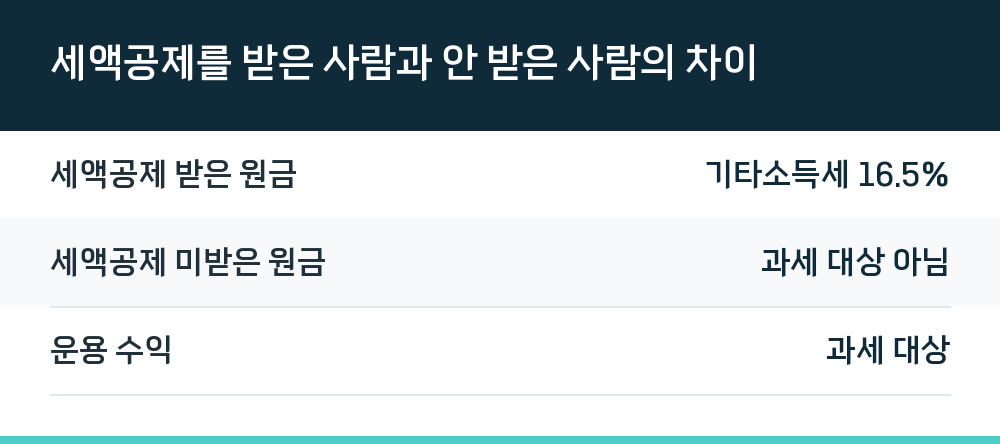
| 구분 | 과세 여부 |
|---|---|
| 세액공제 받은 원금 | 기타소득세 16.5% |
| 세액공제 미받은 원금 | 과세 대상 아님 |
| 운용 수익 | 과세 대상 |
이 구조를 모르고 해지하면 예상보다 많은 세금이 나올 수 있습니다. 특히 납입 기간 중 세액공제를 여러 해 받은 경우, 해지 시점에 과세 대상 금액이 누적되어 있을 수 있습니다.
소득 구간에 따라 달라지는 공제 금액
연금저축과 IRP를 합산해 연 900만 원까지 세액공제가 가능하며, 공제율은 소득 구간에 따라 다릅니다.
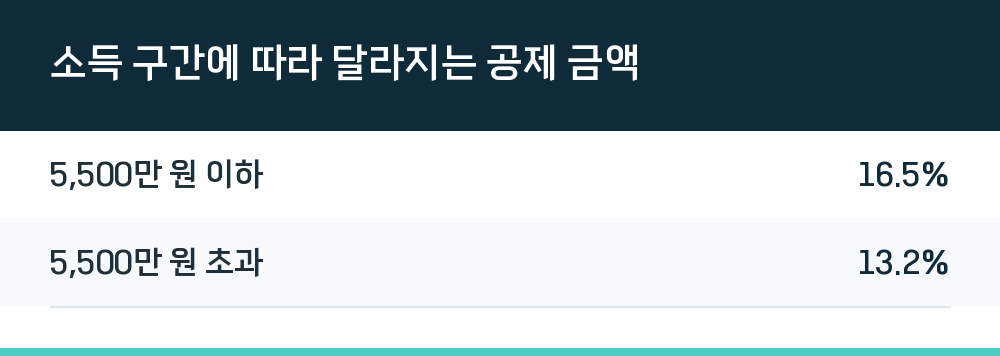
| 총급여 기준 | 공제율 |
|---|---|
| 5,500만 원 이하 | 16.5% |
| 5,500만 원 초과 | 13.2% |
900만 원을 모두 납입했을 때 최대 공제액은 16.5% 구간에서 148만 5,000원, 13.2% 구간에서 118만 8,000원입니다. 해지로 인한 세금 부담을 계산할 때는 이 공제 금액과 향후 과세액을 함께 비교해야 합니다.
실제 해지·인출 절차
연금저축펀드 계좌를 운용하는 증권사 앱이나 지점을 통해 진행합니다. 절차 자체는 복잡하지 않지만, 세금이 붙는지 여부를 먼저 확인하는 단계가 필요합니다.
- 본인 계좌에서 인출 또는 해지 메뉴 진입
- 인출 금액과 해지 범위(부분/전액) 선택
- 세액공제 이력에 따른 과세 예상액 확인
- 본인 인증 후 신청, 처리 결과 확인
부분 인출은 계좌를 유지한 채 필요한 금액만 빼는 방식이고, 해지는 계좌 자체를 종결하는 방식입니다. 노후 자금으로 계속 운용할 계획이라면 부분 인출이, 더 이상 유지할 이유가 없다면 해지가 선택지가 됩니다.
Q. 연금저축펀드 해지하면 세금이 얼마나 나오나요?
세액공제를 받은 금액에 대해 기타소득세 16.5%가 과세됩니다. 공제를 받지 않은 원금에는 과세되지 않습니다.
Q. 55세 이전에도 인출할 수 있나요?
계좌 해지 없이 필요한 만큼 인출하는 방식이 가능합니다. 다만 세액공제 받은 금액에는 과세가 적용됩니다.
Q. 개인연금저축만 따로 해지할 수 있나요?
개인연금저축의 세액공제 한도는 연 600만 원이며, IRP와 합산해 연 900만 원까지 공제됩니다. 해지 시에는 각 계좌의 공제 이력을 기준으로 과세가 계산됩니다.
Q. 해지 대신 다른 방법은 없나요?
계좌를 유지하면서 부분 인출하는 방법이 있습니다. 노후까지 운용할 계획이라면 이 방식이 세제 혜택을 유지하는 데 유리합니다.
연금저축펀드 해지는 계좌를 정리하는 행위이면서 동시에 세금을 확정하는 절차입니다. 해지 전에 본인의 세액공제 이력과 인출 금액을 비교해, 부분 인출과 전액 해지 중 어느 쪽이 맞는지 판단하는 것이 순서입니다.